Una licencia comercial permite a una empresa registrarse y operar en Dubái, pero no establece por sí misma una forma de recibir pagos o gestionar la nómina. La mayoría de las empresas necesitan abrir una cuenta bancaria corporativa en Dubái a su nombre antes de que se emita la primera factura o salario, especialmente dadas las exigencias del WPS. Muchos fundadores tratan este paso como una formalidad, solo para descubrir que está sujeto a su propio escrutinio. Este requisito suele subestimarse en relación con el propio proceso de constitución, y puede retrasar un negocio antes de que se realice un solo pago.

Las empresas de la Zona Franca, las empresas del continente y las entidades offshore están sujetas a un conjunto distinto de requisitos bancarios, listas de documentación y plazos de procesamiento. Una empresa del continente, por ejemplo, a menudo enfrenta requisitos diferentes a los de una entidad de la Zona Franca, incluso dentro del mismo emirato. Una empresa offshore opera dentro de un conjunto más limitado de opciones bancarias en conjunto. Los fundadores que se trasladan desde otros mercados descubren con frecuencia que la banca empresarial en los EAU funciona de forma diferente a lo que están acostumbrados. Esta distinción suele hacerse evidente durante la primera reunión con el gestor de relaciones de un banco, cuando las preguntas son más profundas de lo que la mayoría de los fundadores espera.

Este artículo cubre todos los detalles, incluyendo la función de una cuenta corporativa y las razones por las que los bancos y las autoridades gubernamentales la tratan como un requisito estándar. Explica las etapas implicadas en la apertura de una cuenta, junto con los beneficios prácticos que se derivan una vez que está activa. Entre la obtención de una licencia comercial y la tramitación del primer pago al cliente, este paso administrativo suele resultar más importante de lo que los fundadores anticipan inicialmente. Hacerlo bien pronto puede ahorrar semanas más adelante.

Cuenta bancaria corporativa en los EAU

Una cuenta bancaria corporativa es una cuenta abierta bajo el nombre legal de una empresa. Separa las transacciones comerciales de las finanzas personales. Dentro de los EAU, las empresas continentales, entidades de la Zona Franca y estructuras offshore pueden abrir una, aunque los requisitos varían según la categoría. Por ejemplo, una empresa de la Zona Franca a veces necesita un Certificado de No Objeción de su autoridad en la Zona Franca antes de que un banco proceda, un paso que rara vez encuentran las empresas de la Zona Franca.

Las características definitorias de la cuenta incluyen:

  • Registro bajo el nombre comercial de la empresa en lugar del nombre personal del accionista
  • Requisito de una licencia comercial, un Estatuto de Asociación y pasaportes de accionistas antes de la aprobación
  • Prueba de una dirección física de oficina, especialmente para empresas del continente; algunas empresas de la Zona Franca pueden confiar en su acuerdo de escritorio flexible
  • Disponibilidad en formatos de moneda única o multimoneda, dependiendo de la naturaleza del negocio
  • La provisión a través de bancos como Emirates NBD, Mashreq, ADCB y RAKBANK, junto con varios bancos internacionales que operan en la región, aunque la elegibilidad bancaria y el apetito de incorporación pueden variar según la jurisdicción de la empresa y el perfil empresarial.
  • Comprobaciones de cumplimiento más exhaustivas que la banca personal, incluyendo normas contra el blanqueo de capitales, verificación de la fuente de fondos y divulgación de titularidad beneficiaria

Los bancos aplican estos controles con distintos grados de rigor según la naturaleza de la actividad empresarial. Este proceso en capas refleja cómo opera generalmente la banca empresarial en los EAU para clientes corporativos, independientemente del tamaño de la empresa.

Por qué es importante una cuenta bancaria corporativa para las empresas de los EAU

  • Separación legal: La ley de los EAU trata a las empresas de la Península y la Zona Franca como entidades legales separadas de sus propietarios. Una cuenta corporativa dedicada ayuda a mantener una clara separación financiera entre las transacciones de la empresa y las finanzas personales de sus accionistas, lo cual importa si alguna vez llega a un tribunal una disputa o auditoría.
  • Credibilidad: Proveedores y clientes pueden pedir prueba de una cuenta empresarial registrada antes de extender los plazos de crédito o firmar contratos más largos. Una factura de una cuenta personal plantea preguntas que normalmente no plantean las de una cuenta corporativa.
  • Informes fiscales: Una cuenta dedicada proporciona al contable una fuente limpia desde la que trabajar en el momento de la presentación. Según las normas fiscales corporativas de los EAU, un rastreo claro de auditoría de ingresos, gastos e IVA reduce el tiempo dedicado a separar el gasto personal del gasto empresarial.
  • Acceso a financiación: Los bancos son más propensos a ofrecer descubiertos, cartas de crédito y préstamos empresariales a empresas con historial operativo registrado. Una cuenta personal con seis meses de actividad normalmente no cumple ese requisito; una cuenta corporativa con transacciones consistentes sí lo hace.
  • Comercio internacional: Las cuentas multimoneda reducen las comisiones de conversión que conlleva pagar a proveedores extranjeros desde una cuenta de moneda única. Para una empresa que importa acciones o paga a contratistas en el extranjero, esa diferencia se refleja en el resultado final cada mes.
  • Cumplimiento de nóminas: Para las empresas registradas en el MOHRE, el Sistema de Protección Salarial exige que las transferencias salariales se realicen a través de una cuenta bancaria corporativa aprobada. Algunas zonas francas gestionan sus propios sistemas paralelos, por lo que el requisito exacto depende de dónde esté registrada la empresa.

Ventajas de abrir una cuenta bancaria corporativa

Abrir una cuenta corporativa ofrece varias ventajas prácticas más allá del almacenamiento de fondos:
  • Clara separación entre finanzas personales y empresariales
  • Mayor credibilidad ante bancos, clientes y autoridades gubernamentales
  • Acceso a préstamos empresariales, descubiertos y facilidades de financiación comercial
  • Declaración simplificada del IVA e declaración de impuestos corporativos
  • Apoyo multimoneda para el comercio internacional
  • Herramientas de banca online diseñadas para gestionar volúmenes de transacciones empresariales
  • Gestores de relaciones dedicados en la mayoría de los bancos para clientes corporativos
  • Límites de transacción más altos en comparación con cuentas personales

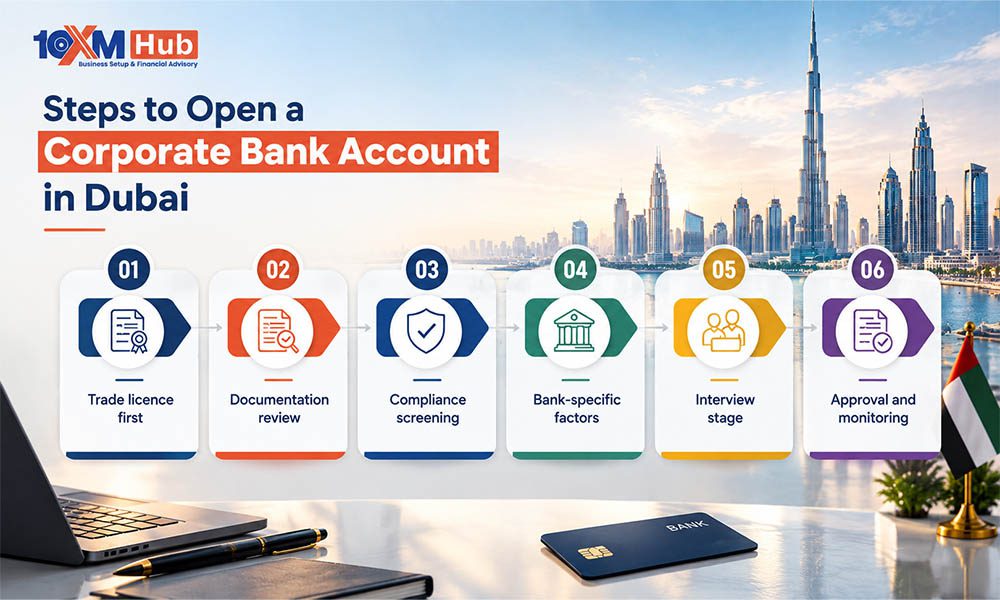
Pasos para abrir una cuenta bancaria corporativa en Dubái

Pasos para abrir una cuenta bancaria corporativa en Dubái

Abrir una cuenta corporativa en Dubái sigue una secuencia general, aunque los bancos varían en lo estrictamente que la aplican y en el tiempo que requiere cada etapa.

  1. Primero, la licencia comercial. Los bancos no considerarán una solicitud de una empresa que no haya completado su constitución, por lo que este paso precede a todos los demás. Incluso una licencia provisional suele ser insuficiente, ya que los bancos quieren confirmar que la entidad está completamente registrada antes de asignar recursos a la incorporación.
  2. Revisión de documentación. Pasaportes de accionistas, prueba de domicilio, el Estatuto de Asociación y una descripción de la actividad empresarial están incluidos en el expediente. Algunas solicitudes también requieren un plan de negocio o volúmenes de transacciones proyectados. La lista exacta varía según el banco y la estructura accionarial, y un documento ausente puede reiniciar el reloj de la revisión.
  3. Evaluación de cumplimiento. Los bancos de los EAU realizan exhaustivas revisiones de Conoce a Tu Cliente (KYC) y anti-blanqueo de capitales antes de aprobar cualquier cuenta corporativa, y se puede pedir a los accionistas o directores que expliquen el origen de los fondos de la empresa. Las actividades asociadas con criptomonedas y metales preciosos suelen recibir un escrutinio más detallado. Los bancos también contrastan los nombres de los accionistas con sanciones globales y listas de vigilancia, lo que puede añadir tiempo independientemente del resultado.
  4. Factores específicos del banco: El historial bancario previo, otros factores específicos del solicitante y si la Zona Franca mantiene una relación existente con un banco determinado influyen en la revisión. Estos factores no siempre son divulgados públicamente por los bancos. Dos solicitantes similares pueden obtener resultados diferentes del mismo banco, dependiendo del apetito interno de riesgo del banco.
  5. Fase de entrevista. Muchos bancos solicitan una reunión presencial o virtual para comprobar la identidad y debatir la actividad de la cuenta. Los bancos suelen utilizar esto para comprobar si las respuestas coinciden con la documentación, y cualquier inconsistencia es una razón común por la que los equipos de cumplimiento solicitan más documentos. La preparación importa aquí, ya que las respuestas inconsistentes sobre la actividad empresarial o las fuentes de fondos tienden a desencadenar solicitudes adicionales.
  6. Aprobación y supervisión. Los plazos van desde unas pocas semanas para solicitudes sencillas hasta más de un mes para categorías de mayor riesgo. Incluso después de la aprobación, muchos bancos monitorizan de cerca los patrones de transacciones iniciales. Un pico repentino de depósitos o una contraparte inesperada puede generar más preguntas, incluso para una cuenta que ya está activa.

Los plazos varían considerablemente de una etapa a otra, y los vacíos documentales siguen siendo una de las razones más comunes por las que las solicitudes se retrasan. La mayoría de los rechazos se remontan a una documentación de origen de fondos poco clara o a una actividad empresarial poco clara, y esos mismos vacíos tienden a reaparecer si la solicitud se traslada a otro banco sin cambios. Volver a solicitar sin abordar la preocupación original hace poco para cambiar el resultado.

Dado que los resultados dependen de que el banco adecuado se ajuste al perfil empresarial, muchos fundadores buscan apoyo profesional antes de presentar una solicitud.

Conclusión

Una cuenta bancaria corporativa cumple una función más allá de mantener fondos. Proporciona a una empresa un canal dedicado para recibir ingresos, realizar pagos y mantener un registro más claro de su actividad financiera. Ese registro también es relevante a efectos fiscales, ya que la Autoridad Federal de Impuestos espera que las declaraciones de IVA y impuestos corporativos se concilien con los movimientos bancarios de la empresa. Para los fundadores que consideran si abrir una cuenta bancaria corporativa en Dubái, la decisión va mucho más allá de la conveniencia. Afecta al cumplimiento de la nómina y a la facilidad con la que los clientes internacionales pueden procesar los pagos.

El sector bancario de Dubái sigue atrayendo empresas gracias a la variedad de opciones disponibles, desde cuentas diseñadas para pequeñas empresas comerciales hasta aquellas estructuradas para grandes operaciones multinacionales. Seleccionar la cuenta adecuada requiere cierta comparación, ya que las comisiones, los requisitos mínimos de saldo y la calidad del servicio varían considerablemente entre bancos.

Los fundadores que planifican con antelación, recopilan documentación con antelación y entienden lo que los bancos requieren suelen avanzar en el proceso con menos retrasos que quienes solicitan sin preparación. Una cuenta bancaria empresarial en Dubái, una vez activa, se convierte en un componente rutinario de la gestión de una empresa, aunque llegar a esa etapa requiere algo de paciencia.

Para los fundadores que prefieren que el proceso de apertura de cuentas se gestione en su nombre, 10XMHub trabaja directamente con los bancos de los EAU y las Zonas Francas para guiar las solicitudes desde la fase de documentación. Esto reduce la incertidumbre que afecta a la mayoría de los solicitantes primerizos.


By 10XMHub admin
octubre 5, 2026
Category: Organización empresarial
Previous Next

Consulta y Earn

Convierte tu red en oportunidad. Recomienda a los clientes 10XMHub y obtén recompensas sustanciales por cada creación exitosa de negocio. Gestionamos tus recomendaciones con soporte premium ; Obtienes comisiones de confianza y beneficios a largo plazo para la sociedad.