info@10xmhub.com
 +971522527368


¿Cuáles son los requisitos de contabilidad en los EAU para las empresas?
Published on : septiembre 29, 2026
Las empresas de los EAU ahora se enfrentan a normas financieras más estrictas desde que entraron en vigor las recientes reformas fiscales. La contabilidad siempre ha sido una obligación legal en las jurisdicciones de los EAU, pero la introducción del Impuesto de Sociedades ha incrementado la importancia de mantener registros precisos y actualizados. Las empresas que pasan por alto esto se arriesgan a sanciones por parte de las autoridades fiscales. Registros financieros adecuados ofrecen a los propietarios una lectura clara del flujo de caja, al tiempo que les ayudan a hacer seguimiento de deudas y preparar informes en los que los reguladores puedan confiar.
Las empresas de la Península y de la Zona Franca se enfrentan a expectativas similares, independientemente del sector o del ingreso anual. Mantener las cuentas organizadas no solo reduce el riesgo legal, sino que también genera confianza con bancos e inversores. También ofrece a la dirección una imagen más clara de la situación financiera de la empresa. Contar con precisión también facilita auditorías y reduce disputas con las autoridades fiscales o socios, dando confianza a los bancos durante las renovaciones. Aquí tienes más información sobre los requisitos de contabilidad en los EAU.
Las empresas en los EAU deben mantener a mano un rango específico de documentos financieros para cumplir con las normas de auditoría e informe. Los libros mayores, extractos bancarios, facturas, recibos y registros de gastos deben contabilizar cada transacción que realice la empresa. Las empresas registradas para el IVA conllevan una carga adicional: se deben presentar facturas fiscales, notas de crédito y documentos de importación o exportación vinculados a cada suministro sujeto a impuestos.
Las normas fiscales de sociedades conllevan sus propias exigencias. Las empresas necesitan registros que respalden las cifras de ingresos gravables, cubriendo los calendarios de depreciación y las relaciones entre partes relacionadas. La Autoridad Federal de Impuestos (FTA) exige que los registros del Impuesto de Sociedades se conserven al menos 7 años tras finalizar el periodo fiscal correspondiente, mientras que los registros del IVA suelen conservarse un mínimo de 5 años. Los registros relacionados con transacciones inmobiliarias están sujetos a un periodo de retención más largo, generalmente de 15 años. Las empresas de la Zona Franca responden a las mismas normas de retención, aunque estén bajo un sistema regulatorio separado.
Los sistemas digitales de registro son aceptables, siempre que los registros permanezcan accesibles e inalterados cuando las autoridades lo soliciten.
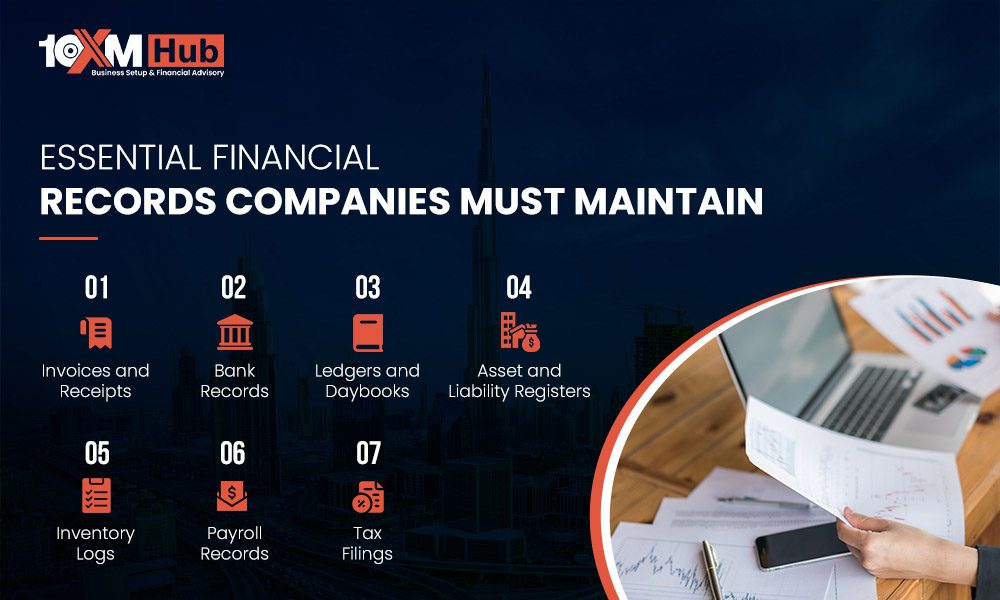
Las autoridades no dejan esto abierto a interpretaciones. Cada entidad registrada debe clasificar su documentación en categorías establecidas, y cada una se revisa por sí sola durante auditorías, declaraciones de impuestos y renovaciones de licencias. Una sola categoría ausente puede conllevar multas del TLC, independientemente de lo limpia que parezca el resto del negocio.
Además, las empresas deben conservar estos documentos durante periodos específicos:
| Requisito | de retención | Base legal |
| Contables de la Empresa | Mínimo 5 años | Derecho de Sociedades Comerciales de los EAU |
| del IVA | Generalmente mínimo de 5 años | Ley de IVA de los EAU (Decreto-Ley Federal nº 8 de 2017) |
| fiscales de sociedades | Mínimo 7 años | Ley de Impuestos de Sociedades de los EAU (Decreto-Ley Federal nº 47 de 2022) |
| Registros de IVA relacionados con bienes inmuebles | Generalmente 15 años | Ley de IVA de los EAU, Directivas de Transacciones Inmobiliarias |
Las NIIF regulan cómo las empresas de los EAU elaboran sus estados financieros. Esto se fijó bajo la Decisión Ministerial nº 114 de 2023, vinculada directamente a las normas fiscales de sociedades, y abarca tanto a las empresas continentales como a las entidades de la Zona Franca.
Las empresas que obtengan ingresos que no superen los 50 millones de AED pueden optar por las NIIF para las pymes, una versión reducida que reduce los cálculos de valor razonable y pide menos divulgación.
Algunos principios se aplican en ambos estándares de contabilidad empresarial de los EAU:
Gestionar cuentas internamente reduce tiempo a trabajos de mayor valor y deja al personal sobrecargado. Los servicios de contabilidad en Dubái incorporan especialistas que reducen el riesgo operativo y mantienen el crecimiento estable.
Mantener registros financieros conformes no es opcional para las empresas que operan en los Emiratos. Es una responsabilidad legal que mantiene las operaciones en línea con la legislación comercial federal, cumple con los estándares de auditoría del TLC y reduce los riesgos de sanciones.
Hacer un seguimiento adecuado de las facturas, seguir los marcos NIIF y conservar los registros de los periodos obligatorios de cinco y siete años otorga a los líderes corporativos un control real sobre sus activos comerciales. Estos hábitos también preparan a las empresas para un crecimiento que se mantiene estable en lugar de estancarse durante una comprobación de cumplimiento.
Gestionar todo esto solo sin ayuda para la contabilidad fiscal corporativa en los EAU ocupa un tiempo considerable que la mayoría de los propietarios de negocios simplemente no tienen. 10XMHub interviene para reducir esa carga administrativa, apoyando la configuración del negocio y la gestión del trabajo contable diario, manteniendo la presentación alineada con las normas locales.


Comparte esta publicación :
Convierte tu red en oportunidad. Recomienda a los clientes 10XMHub y obtén recompensas sustanciales por cada creación exitosa de negocio. Gestionamos tus recomendaciones con soporte premium ; Obtienes comisiones de confianza y beneficios a largo plazo para la sociedad.
Por favor comparte tus datos y nos pondremos en contacto contigo en breve.